풍수해보험 가입조건과 보험료 정부지원 비율
풍수해보험은 태풍·호우·대설 같은 자연재해로 주택이나 소상공인 시설이 피해를 입었을 때 보상해주는 정책보험이다. 정부가 보험료의 최소 55%에서 최대 92%까지 부담해, 실제 가입자가 내는 돈은 전체 보험료의 8~30% 수준이다. 2026년 기준 가입 대상·보장 범위·신청 방법을 정리했다.
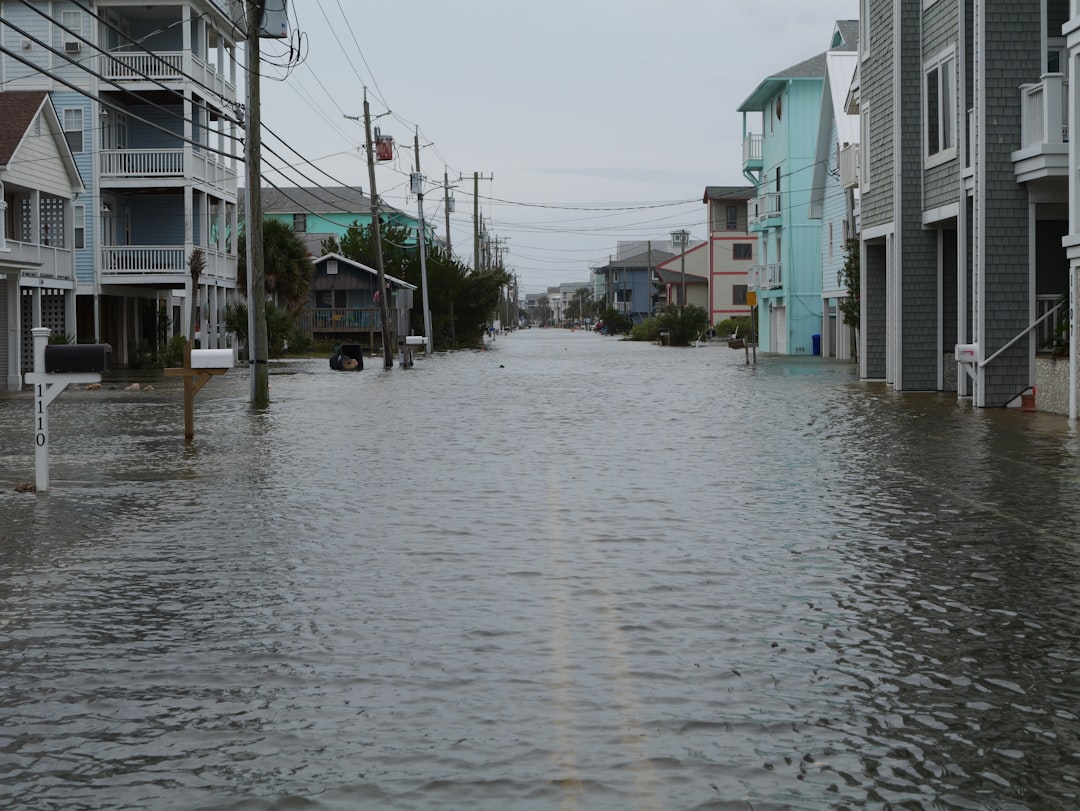
사진: Richard R (Unsplash)
풍수해보험이 보장하는 재해와 보험금 한도
풍수해보험은 태풍, 호우, 강풍, 풍랑, 해일, 대설, 지진까지 폭넓은 자연재해를 보장한다. 화재보험처럼 특정 사고 하나가 아니라 기상·지질 재해 전반을 묶어서 다루는 게 특징이다.
보험금 한도는 건물 최대 8,000만 원, 동산특약 최대 1,200만 원, 침수확장특약 최대 1,070만 원 수준으로 설계돼 있다. 정확한 한도는 가입하는 보험Ⅰ·Ⅱ 유형과 지자체별 세부 공고에 따라 달라질 수 있어, 실제 가입 전 보험사 견적으로 확인하는 게 정확하다.
가입 대상과 보험료 지원율
가입 대상은 실제 거주하는 주택·아파트부터 소상공인의 상가, 공장 시설물, 온실까지 포함한다. 정부 지원율은 가입자의 소득·재산 상태에 따라 차등 적용된다.
| 대상 구분 | 정부지원 비율 |
|---|---|
| 일반 가구(주택) | 55% 이상 |
| 차상위계층 | 78% 이상 |
| 기초생활수급자·재해취약지역 | 87% 이상 |
보험사와 상품 조건에 따라 전체적으로 최소 70%에서 최대 92%까지 정부지원을 받는 경우도 있어, 개인이 실제로 부담하는 보험료는 전체의 8~30% 수준으로 낮아진다. 지자체가 자체 예산으로 추가 지원하는 지역도 있는데, 추가 지원 비율과 예산은 지역마다 달라 관할 지자체에 직접 확인이 필요하다. 정부지원금은 따로 신청하지 않아도 보험료 산정 시 자동으로 반영되므로, 가입자는 이미 감면된 보험료만 내면 된다.
가입 방법과 취급 보험사
풍수해보험은 NH농협손해보험, 한화손해보험, 메리츠화재해상보험 등 7개 손해보험사에서 취급한다. 가입 경로는 보험사 홈페이지, 콜센터, 설계사, 지자체(읍·면·동사무소) 방문 등 다양하다.
온라인 가입이 가능한 보험사라면 사업장이나 주택 정보를 입력해 예상 보험료를 먼저 확인한 뒤 전자청약으로 진행할 수 있다. 시설 구조가 복잡해 온라인으로 판단하기 어려운 사업장은 전화나 방문 상담을 이용하는 게 낫다. 보험기간은 1년이 원칙이지만, 가입자가 원하면 최대 3년까지 장기계약도 가능하다.
사진: Scott Graham (Unsplash)
화재보험과 뭐가 다른가
앞서 다룬 화재보험 가입 필요성과 보장범위 글에서 보듯, 화재보험은 화재·폭발 같은 특정 사고를 보장하는 민영 상품이다. 반면 풍수해보험은 자연재해 전반을 다루는 정부 지원 정책보험이라는 점에서 성격 자체가 다르다.
두 보험은 보장 범위가 겹치지 않으므로 대체재가 아니라 보완재로 봐야 한다. 태풍·호우 피해가 잦은 지역에 거주한다면 화재보험만으로는 커버되지 않는 부분을 풍수해보험으로 보완하는 식의 조합을 검토해볼 만하다.
자주 묻는 질문
전세나 월세로 사는 세입자도 가입할 수 있나요?
건물 소유자가 아니어도 실제 거주자 명의로 가입이 가능한 경우가 많다. 다만 보장 대상(건물 자체인지, 세입자의 가재도구인 동산특약인지)에 따라 가입 주체와 조건이 달라질 수 있어, 계약 전 보험사에 세입자 신분임을 밝히고 정확히 확인하는 게 좋다.
화재보험과 풍수해보험을 둘 다 가입하면 보험료 부담이 크지 않나요?
정부지원 비율이 높은 편이라 생각보다 부담이 크지 않을 수 있다. 풍수해보험은 개인 부담분이 전체 보험료의 8~30% 수준으로 낮춰져 있어, 두 보험을 함께 가입해도 화재보험 하나만 가입할 때보다 비용이 크게 늘지 않는 경우가 많다. 정확한 금액은 보험사 견적으로 비교해보는 게 확실하다.
피해가 발생하면 보험금은 어떻게 신청하나요?
가입한 보험사 콜센터나 지점에 피해 사실을 접수하고, 손해사정 절차를 거쳐 보험금이 산정된다. 지자체의 재난지원금과 별도로 지급되는 경우가 많으므로, 두 제도를 혼동하지 말고 각각의 신청 절차를 확인해야 한다.
마무리
풍수해보험은 정부가 보험료 대부분을 부담해주는 만큼 자연재해 피해가 잦은 지역이라면 가입을 검토해볼 가치가 있다. 이 글의 지원 비율·보장 한도는 2026년 9월 기준으로 조사한 내용이며, 정확한 보험료와 보장 한도는 거주 지역·건물 조건에 따라 달라지므로 가입 전에는 반드시 행정안전부 풍수해보험 안내(safekorea.go.kr) 또는 관할 지자체·취급 보험사 공식 창구에서 최신 조건을 확인하기 바란다.