장마·태풍철 자동차보험 침수 보상, 얼마나 받을 수 있을까
폭우로 도로가 잠기면 주차된 차부터 걱정하게 된다. 문제는 자동차보험 침수 보상이 가입 여부만으로 자동으로 되는 게 아니라는 점이다. 어떤 담보가 필요한지, 보상이 안 되는 경우는 무엇인지, 2026년 바뀐 기준까지 정리했다.
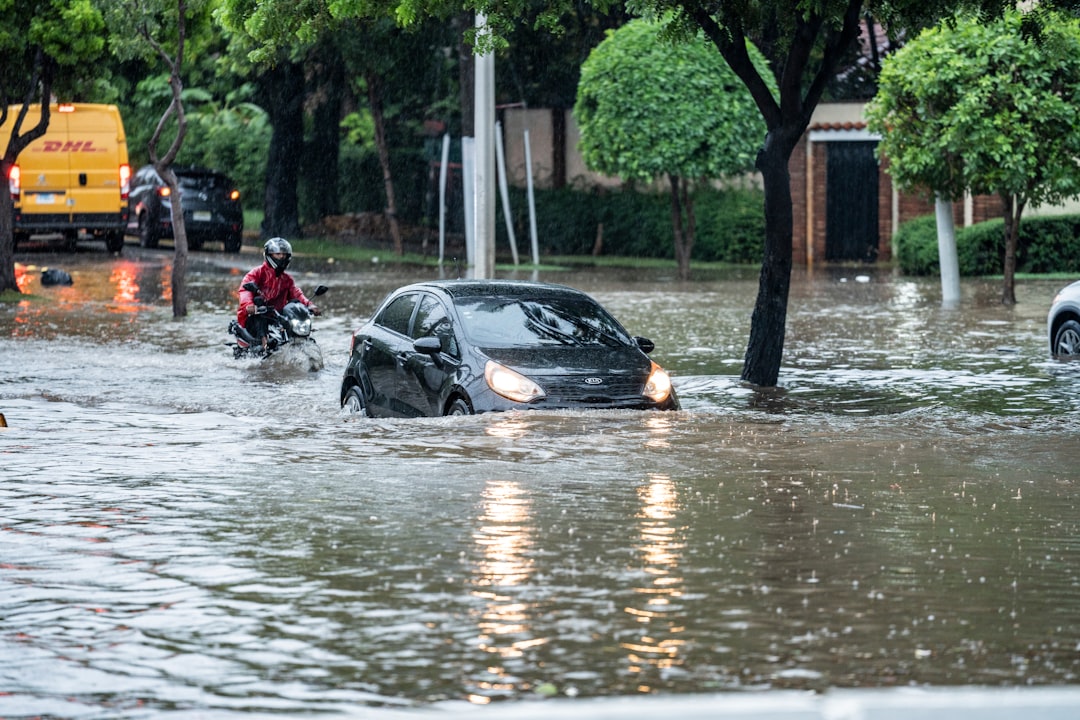
사진: Aldward Castillo (Unsplash)
자동차보험 침수 보상, 자차보험만으로는 부족하다
차량 침수 피해를 보상받으려면 자기차량손해담보(자차보험) 가입이 기본 전제다. 그런데 이것만으로는 부족하다. 자연재해로 인한 침수처럼 사람의 과실이 없는 사고는 차량단독사고 손해보상 특별약관이 별도로 있어야 보상 대상이 된다. 이 특약은 2015년부터 자차보험과 분리 판매되고 있어, “자차 가입했으니 당연히 되겠지”라고 넘기면 실제 사고 때 보상을 못 받는 경우가 생긴다.
가입 여부는 보험사 앱이나 보험증권에서 담보 목록을 직접 확인하는 게 가장 확실하다. 헷갈린다면 보험사 고객센터에 전화해 “차량단독사고 특약이 있는지” 정확히 물어보는 편이 낫다.
보상이 안 되는 경우
침수 피해라고 다 보상되는 것도 아니다. 대표적인 면책(보상 제외) 사유는 다음과 같다.
| 상황 | 보상 여부 |
|---|---|
| 창문·선루프를 닫은 상태에서 외부 침수 | 보상 대상 |
| 창문·선루프를 열어둔 상태에서 침수 | 면책(보상 제외) |
| 홍수 예보·재난문자 이후 침수 위험 구역에 진입 | 운전자 과실로 면책 가능성 |
| 경찰 통제구역에 무단 진입 후 침수 | 면책 |
| 차량 내부에 둔 노트북·가방 등 개인 소지품 | 자차보험 보상 범위 밖 |
즉 “비가 많이 와서 창문을 열어뒀는데 물이 들어왔다”는 상황은 정작 보상받기 어려운 대표적인 사례다. 폭우 예보가 있으면 창문·선루프부터 완전히 닫아두는 습관이 필요하다.
2026년 바뀐 기준 — 특보 없어도 보상 가능
과거에는 사고가 난 지역에 기상특보(호우·태풍 특보 등)가 실제로 발효돼 있어야 침수 피해 보상이 가능했다. 특보 발효 여부로 보상을 거절하는 사례가 많았던 셈이다. 2026년부터는 이 기준이 완화돼, 인접 지역에 특보가 발효됐거나 지자체가 발급한 피해사실확인서가 있으면 보상 절차를 진행할 수 있게 됐다. 소나기성 집중호우처럼 특보가 늦게 뜨거나 좁은 지역에만 내리는 경우 보상받기 수월해진 변화다.
다만 정확한 자기부담금 비율이나 한도는 보험사·가입 상품마다 다르므로, 침수 사고가 났다면 접수 전에 자기부담금 규모를 먼저 확인하는 게 좋다.
사고가 났을 때 처리 순서
- 시동을 걸지 않는다. 침수 후 시동을 걸면 엔진 내부로 물이 빨려 들어가 피해가 커지고, 이 경우 보험사가 “운전자 과실로 피해가 확대됐다”고 판단할 여지가 생긴다.
- 보험사에 즉시 접수한다. 견인부터 보험사 사고 접수 절차를 통해 진행해야 나중에 보상 분쟁을 줄일 수 있다.
- 침수 상태를 사진·영상으로 남긴다. 차량 주변 수위, 창문 개폐 상태를 확인할 수 있는 자료를 확보해둔다.
- 자차보험이 없다면 지자체 시민안전보험이나 정부 재난지원금 대상인지 별도로 확인한다.
침수 사고는 자연재해로 인정되는 경우 보험료 할증 없이 처리되는 경우가 많지만, 할인 폭이 줄어들 수는 있다는 점도 참고할 부분이다.
자주 묻는 질문
지하 주차장에 세워둔 차가 침수됐어요. 보상되나요?
장소와 무관하게 자연재해로 인한 침수라는 사실관계가 확인되면 보상 대상이 될 수 있다. 다만 지하 주차장 관리 주체(건물 측)의 배수 관리 소홀이 원인으로 인정되면 건물 측에 별도로 손해배상을 청구할 수도 있어, 관리사무소에도 사고 사실을 알려두는 게 좋다.
침수차인 줄 모르고 중고로 샀는데 나중에 알게 됐다면요?
보험개발원의 카히스토리에서 침수 이력을 조회할 수 있다. 판매자가 침수 사실을 숨기고 판 것이 확인되면 계약 취소나 손해배상을 요구할 수 있는 사안이라 소비자원 상담이 필요하다.
자차보험료가 아까워서 최소 담보만 넣었는데 괜찮을까요?
차량단독사고 특약 없이 자차보험만 가입한 상태라면 침수처럼 상대방 과실이 없는 자연재해성 사고는 보상받지 못할 수 있다. 보험 갱신 시기에 담보 구성을 한 번 점검해볼 필요가 있다.
마무리
침수 피해는 자차보험 가입 여부보다 차량단독사고 특약 유무가 실제 보상 여부를 가른다. 장마·태풍철이 되기 전에 보험증권에서 담보 목록을 한 번 확인해두는 것이 사고 이후 대응보다 훨씬 효율적이다.
⚠️ 투자 유의사항: 이 글은 정보 제공을 목적으로 작성되었으며, 특정 종목이나 상품에 대한 투자를 권유하지 않습니다. 투자 판단과 그에 따른 손익은 전적으로 투자자 본인의 책임이며, 이 글의 내용은 참고용으로만 활용하시기 바랍니다.